
ORDEN COTIZACIÓN 2026
Actualidad
En el Boletín Oficial del Estado, BOE, número 79, de 31 de marzo, se publicó la Orden PJC/297/2026, de 30 de marzo, por la que se desarrollan las normas legales de cotización a la Seguridad Social, desempleo, protección por cese de actividad, Fondo de Garantía Salarial y formación profesional para el ejercicio 2026.
Puedes acceder al texto de la Orden pinchando en el siguiente enlace: ORDEN PJC/297/2026
RESUMEN:
I. Topes máximos y mínimos de cotización
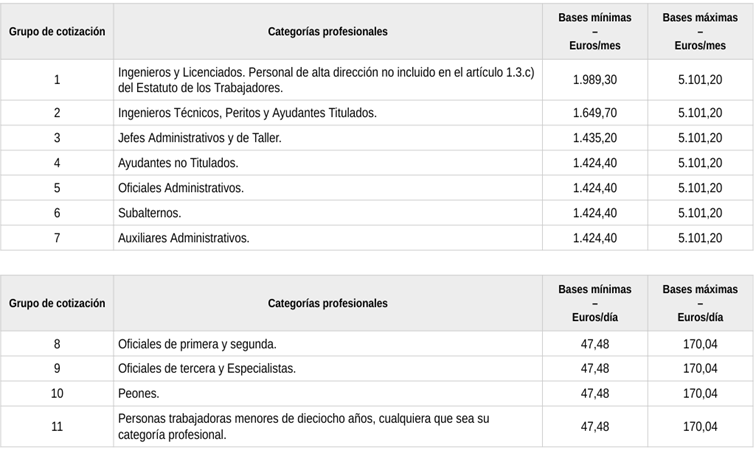
El tope máximo de la base de cotización al Régimen General de la Seguridad Social será, a partir del 1 de enero de 2026, de 5.101’20€/mes, es decir, un 3’9% más.
El tope mínimo de cotización para las contingencias de accidente de trabajo y enfermedad profesional será equivalente al salario mínimo interprofesional incrementado en un sexto: 1.424’40€/mes, es decir, un 3’13% más.
II. Bases máximas y mínimas de cotización por contingencias comunes al Régimen General.
III. Tipos de cotización al Régimen General
A partir del 1 de enero de 2026 los tipos de cotización por Contingencias Comunes, Profesionales, FOGASA, Formación Profesional, Desempleo y Horas extraordinarias serán los siguientes:
| Total | Empresa | Trabajador | |
| § Contingencias Comunes | 28,30% | 23,60% | 4,70% |
| § Mecanismo equidad intergenacional | 0,90% | 0,75% | 0,15% |
| § Fondo Garantía Salarial | 0,20% | 0,20% | 0% |
| § Formación Profesional | 0,70% | 0,60% | 0,10% |
| § Horas Extraordinarias | 28,3% | 23,60% | 4,70% |
| § Horas Extraord. debidas a fuerza mayor | 14,0% | 12,0% | 2,0% |
| § Desempleo en contratos indefinidos | 7,05% | 5,5% | 1,55% |
| § Desempleo en contratos temporales | 8,30% | 6,7% | 1,6% |
Las empresas tendrán derecho a una reducción del 75% de las cuotas empresariales a la Seguridad Social por contingencias comunes durante la situación de incapacidad temporal de aquellos trabajadores que hubieran cumplido la edad de 62 años.
Se abonará una cuota adicional de solidaridad por las retribuciones superiores a la base máxima, en una escala de 1’15% a 1’40%.
Contingencias de accidentes de trabajo y enfermedades profesionales.
Para las contingencias de accidentes de trabajo y enfermedades profesionales se aplicarán los tipos de la tarifa de primas establecida en la Disposición Adicional 61ª de la Ley de la Seguridad Social (en el redactado del Real Decreto Legislativo 8/2015), siendo las primas resultantes a cargo exclusivo de la empresa.
IV. Régimen Especial de Trabajadores por Cuenta Propia o Autónomos
Desde el 1 de enero de 2026 las bases los tipos de cotización por contingencias comunes y profesionales dependen de los tramos de rendimientos netos declarados, variando desde 718’94€ al mes como base mínima para rendimientos inferiores a 670’01€ al mes, hasta una base mínima de cotización de 1.928’10€ para rendimientos netos superiores a 6.000€ al mes. La base máxima de cotización es la misma que para el Régimen General y se aplicaría a partir de ingresos superiores a 4.050€ netos al mes.
En cuanto a tipos de cotización:
• Para contingencias comunes: 29’20%.
• Para contingencias profesionales: 1’30%.
V. Incremento en la cuota empresarial por contingencias comunes en contratos de duración determinada
En la Sección 10ª, artículo 28 de la Orden, se establece que los contratos de carácter temporal (salvo formativos y de sustitución) cuya duración efectiva sea inferior a 30 días, tendrán una cotización adicional de 33’62€ a cargo del empresario a la finalización.
VI. Trabajadores a tiempo parcial
La cotización a la Seguridad Social, desempleo, FOGASA y formación profesional derivada de los contratos de trabajo a tiempo parcial se efectuará con base a la remuneración efectivamente percibida en función de las horas trabajadas en el mes que se considere.
Para determinar la base de cotización mensual correspondiente a las contingencias comunes se aplicarán las siguientes normas:
▪ Se computará la remuneración devengada por las horas ordinarias y complementarias en el mes a que se refiere la cotización, cualquiera que sea su forma o denominación, con independencia de que haya sido satisfecha diaria, semanal o mensualmente.
▪ A dicha remuneración se adicionará la parte proporcional que corresponda en concepto de descanso semanal y festivos, pagas extraordinarias y aquellos otros conceptos retributivos que tengan una periodicidad en su devengo superior a la mensual o que no tengan carácter periódico y se satisfagan dentro del año natural.
▪ Si la base de cotización mensual, calculada según lo anterior, fuese inferior a las bases mínimas o superior a las máximas establecidas con carácter general para los distintos grupos de categorías profesionales, se tomarán estas o aquellas, respectivamente, como bases de cotización.
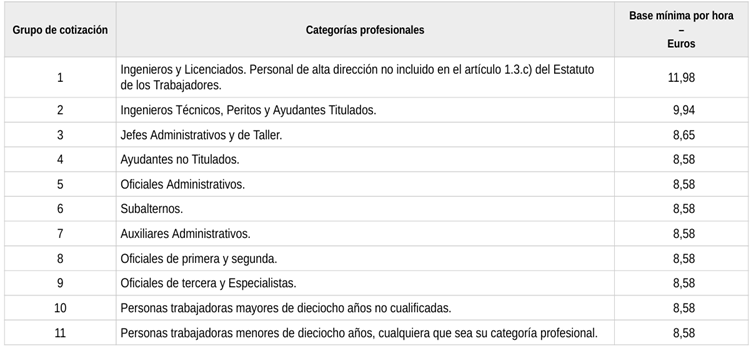
▪ Para determinar la base de cotización por contingencias de accidentes de trabajo y enfermedades profesionales, desempleo, Fondo de Garantía Salarial y formación profesional, se computará la remuneración correspondiente a las horas extraordinarias motivadas por fuerza mayor realizadas. En ningún caso la base podrá ser superior al tope máximo, ni inferior a 8’58€ por cada hora trabajada.
Con independencia de su inclusión en la base de cotización por desempleo, en el cálculo de la base reguladora de la prestación se excluirá la retribución por estas horas extraordinarias.
La remuneración que obtengan los trabajadores a tiempo parcial por el concepto de horas extraordinarias motivadas por fuerza mayor queda sujeta a la cotización adicional del 14’00%, del que el 12’00% será a cargo de la empresa y el 2’00% a cargo del trabajador.
A partir del 1 de enero de 2026 la base mínima de cotización resultada de multiplicar el número de horas realmente trabajadas por la base mínima horaria será la siguiente:
VII. Contratos para la formación y el aprendizaje y formativos en alternancia
La cotización a la Seguridad Social y demás contingencias protegidas por los trabajadores contratados mediante un contrato para la formación y el aprendizaje o formativo en alternancia será durante el ejercicio 2026:
a) A efectos de la cotización a la Seguridad Social, se abonará una cuota única mensual distribuida de la siguiente forma: 69’23€ por contingencias comunes, de los que 57’72€ corresponderán al empresario y 11’51€ al trabajador y de 7’95€ por contingencias profesionales, a cargo del empresario.
b) La cuota al Fondo de Garantía Salarial será de 4’38€/mes, a cargo de la empresa.
c) La cotización por formación profesional consistirá en una cuota mensual de 2’44€, de los que 1’90€ a cargo del empresario y 0’28€ a cargo del trabajador.
d) Para Mecanismo de Equidad Intergeneracional, la empresa abona un 0’75% y el trabajador un 0’15% sobre la base mínima de cotización.
VIII. Cotización en las prácticas formativas o prácticas académicas externas incluidas en los programas de formación
En el supuesto de prácticas formativas remuneradas, la cotización seguir las reglas de cotización de los contratos formativos en alternancia, con exclusión de las cuotas correspondientes a desempleo, FOGASA y FP.
En el supuesto de prácticas formativas no remuneradas, la cotización consistirá en una cuto empresarial por cada día de prácticas de 2’88€ por contingencias comunes y de 0’35€ por contingencias profesionales, sin que pueda superarse la cuota máxima mensual de 65’42€ por contingencias comunes y de 7’95€ por contingencias profesionales.
Para ambos casos de prácticas, a las cuotas por contingencias comunes les resultará de aplicación una reducción del 95%.
Estas prácticas no cotizan para el mecanismo de equidad intergeneracional.
La Orden entra en vigor el 1 de abril, con efectos desde el día 1 de enero.
